Pagos digitales en México: cuatro tendencias que transformarán el ecosistema en los próximos años
La inteligencia artificial, la omnicanalidad y la evolución de los métodos de pago están transformando el ecosistema de pagos digitales en México. En los próximos años, el cambio estará marcado por una mayor capacidad para aprobar transacciones, interpretar datos, desarrollar soluciones y conectar nuevas formas de dinero.
El ecosistema de pagos en México atraviesa una nueva etapa. El crecimiento del comercio electrónico, la convivencia entre canales físicos y digitales y el uso creciente de inteligencia artificial están cambiando no solo la manera en que los consumidores pagan, sino también la infraestructura que las empresas necesitan para procesar esas transacciones.
Para comercios, fintechs y plataformas digitales, el reto ya no consiste únicamente en ofrecer distintas opciones de pago. Cada transacción implica decisiones relacionadas con autorización, fraude, riesgo, conciliación y cumplimiento que deben ocurrir prácticamente en tiempo real.
“Estamos entrando en una etapa en la que el reto ya no es solamente procesar una transacción, sino tomar mejores decisiones alrededor de ella. La inteligencia artificial, la convergencia entre canales y la aparición de nuevas formas de pago están haciendo que la infraestructura tenga que ser cada vez más inteligente y flexible”, explica Beatriz Peinador, Country Manager de Kushki en México.
En este contexto, Kushki identifica cuatro tendencias que pueden marcar la evolución de los pagos digitales en México durante los próximos años.
1. Inteligencia artificial en pagos: aprobar más transacciones legítimas
Combatir el fraude seguirá siendo uno de los principales desafíos de la industria, pero la siguiente etapa estará también en mejorar la capacidad para identificar correctamente las transacciones legítimas.
Una operación puede parecer inusual por su monto, dispositivo, ubicación o comportamiento previo del usuario. Analizar esas señales mediante reglas demasiado rígidas puede generar falsos positivos y provocar el rechazo de compras legítimas.
La inteligencia artificial aplicada a pagos permite analizar una mayor cantidad de señales y contexto en tiempo real para identificar mejor el riesgo, reducir falsos positivos y mejorar las tasas de aprobación sin debilitar los controles de fraude. Esto será especialmente relevante para el comercio electrónico en México, donde una transacción rechazada también puede convertirse en una venta perdida.
2. Datos transaccionales: entender mejor cada pago para tomar decisiones
La información transaccional ha servido tradicionalmente para saber cuánto se vendió, cuántas operaciones fueron aprobadas o qué porcentaje fue rechazado. La siguiente evolución será utilizar esos datos para comprender por qué ocurre algo y qué puede hacerse al respecto.
La inteligencia artificial permite analizar grandes volúmenes de información e identificar patrones difíciles de detectar manualmente. Así, los datos de pagos pueden pasar de describir el pasado a ayudar a tomar decisiones: detectar cambios en tasas de aprobación, comportamientos atípicos o diferencias entre emisores, mercados y métodos de pago.
La evolución ya apunta hacia herramientas capaces de consultar información transaccional mediante lenguaje natural, analizar históricos y generar información útil a partir de los datos de cada operación.
3. IA y desarrollo tecnológico: crear soluciones de pago más rápido
Integrar un nuevo método de pago, habilitar meses sin intereses con otra institución o modificar un flujo de checkout puede implicar desarrollos independientes. En la industria, estos proyectos pueden atravesar etapas de solicitud, priorización, programación, pruebas y despliegue que extienden los ciclos de desarrollo entre tres y nueve meses.
La incorporación de IA al desarrollo de software empieza a reducir esos tiempos. Estas herramientas pueden apoyar tareas como estructurar requerimientos, generar escenarios de prueba, desarrollar código o facilitar el despliegue. Algunos ciclos que antes tomaban meses pueden así reducirse a semanas y las necesidades más sencillas, incluso a periodos más cortos.
Para el ecosistema de pagos, esto puede significar una infraestructura más adaptable y una mayor capacidad para responder a las necesidades de consumidores y comercios.
4. Pagos omnicanal: conectar canales y nuevas formas de dinero
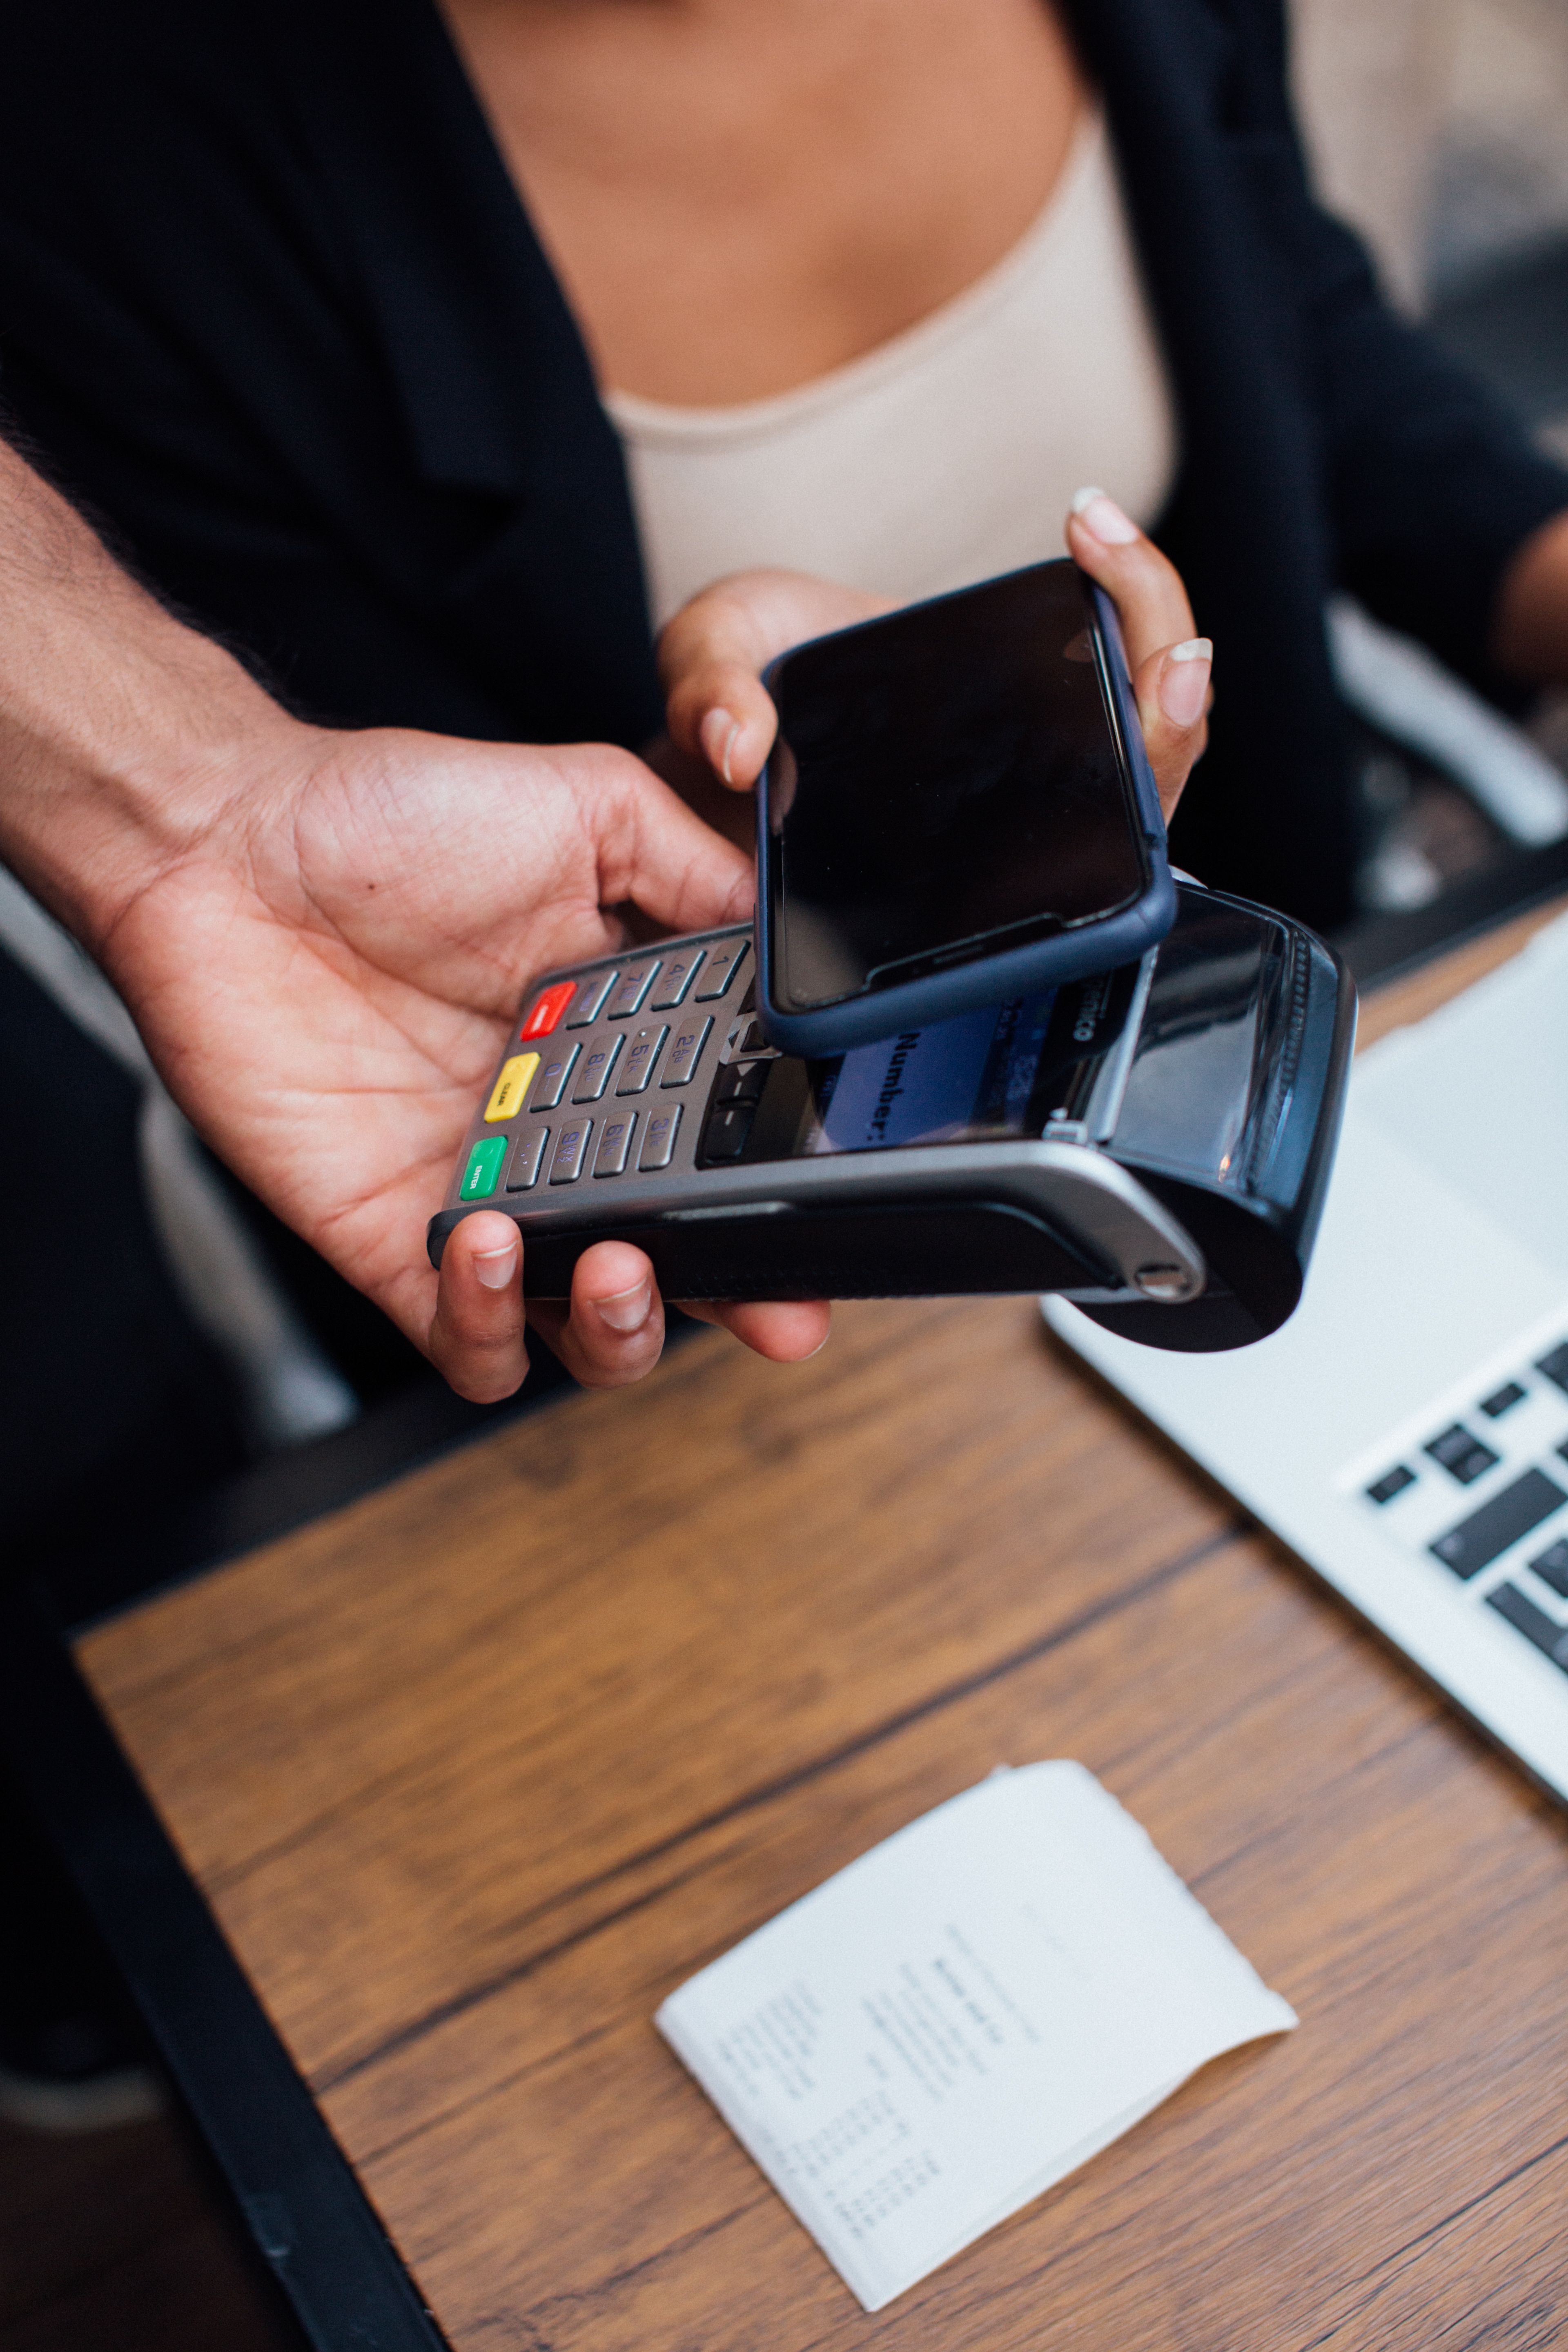
La frontera entre pagos físicos y digitales es cada vez menos clara. Un consumidor puede descubrir un producto en línea, comprarlo en una tienda física o gestionar una devolución desde una aplicación. Para las empresas, sin embargo, esos canales todavía pueden involucrar integraciones, proveedores y procesos diferentes.
Una de las principales tendencias será avanzar hacia una infraestructura de pagos omnicanal que conecte mejor las operaciones presenciales y digitales y simplifique procesos como conciliación, liquidación y gestión transaccional. El desafío aumenta para compañías que operan en distintos países de América Latina, donde cambian proveedores, regulaciones y procesos.
A esto se suma la diversificación de los métodos de pago. Tarjetas y transferencias convivirán con wallets y otras formas digitales de mover valor, haciendo cada vez más importante contar con infraestructuras capaces de incorporar nuevas opciones sin agregar complejidad innecesaria a la operación.
¿Qué significan estas tendencias para los pagos en México?
“El futuro de los pagos no pasa simplemente por aceptar más transacciones o sumar nuevos métodos. Pasa por hacerlo de forma más inteligente: entender mejor cada operación, tomar mejores decisiones, desarrollar soluciones con mayor rapidez y construir una infraestructura capaz de adaptarse a nuevas formas de mover dinero”, concluye Peinador.
En los próximos años, la transformación de los pagos digitales en México ocurrirá tanto en la experiencia visible para el consumidor como en la infraestructura detrás de cada transacción. Para las empresas, los pagos dejarán cada vez más de ser únicamente el último paso de una compra para convertirse en una capacidad que puede influir en cuántas ventas se completan, qué tan rápido pueden responder al mercado y qué tan fácilmente incorporan nuevas formas de operar.